Domain leasing-services.de kaufen?
Wir ziehen mit dem Projekt
leasing-services.de um.
Sind Sie am Kauf der Domain
leasing-services.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasing-services.de kaufen?
Sind Aktien bei bankenpleite sicher?
Sind Aktien bei bankenpleite sicher? Im Falle einer Bankenpleite sind Aktien nicht unbedingt sicher, da sie als Eigenkapital der Bank betrachtet werden und im Insolvenzfall verloren gehen können. Andererseits sind Aktien rechtlich gesehen Sondervermögen und sollten daher im Falle einer Bankenpleite nicht in die Insolvenzmasse einfließen. Dennoch gibt es keine absolute Garantie, dass Aktien bei einer Bankenpleite geschützt sind. Anleger sollten daher diversifizieren und auch andere Anlageformen in Betracht ziehen, um ihr Risiko zu streuen. Es ist ratsam, sich vorab über die Einlagensicherungssysteme und -grenzen zu informieren, um im Ernstfall vorbereitet zu sein. **
Wie funktioniert die Einlagensicherung und wie werden Einlagen der Kunden im Falle einer Bankenpleite geschützt?
Die Einlagensicherung schützt die Einlagen der Kunden vor Verlust im Falle einer Bankenpleite, indem sie eine bestimmte Summe pro Kunde garantiert. Diese Summe variiert je nach Land und beträgt in der EU in der Regel bis zu 100.000 Euro pro Kunde. Im Falle einer Bankenpleite wird die Einlagensicherung aktiviert und die geschützten Einlagen der Kunden werden zurückerstattet. **


Ähnliche Suchbegriffe für Bankenpleite
Top-Angebote
Produkte zum Begriff Bankenpleite:
-
Kommunal-Leasing und US-Cross-Border-Leasing als alternative Finanzierungsformen kommunaler Infrastrukturinvestitionen, Taschenbuch von Kai Birkholz,Kommunal-leasing Und Us-cross-border-leasing Als Alternative Finanzierungsformen Kommunaler Infrastrukturinvestitionen, Taschenbuch Von Kai Birkholz, Grin, 978-3-8386-7706-4, Seitenanzahl: 14874,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digital Services ActDigital Services Act , Article-by-Article Commentary , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241110, Produktform: Leinen, Titel der Reihe: Beck international##, Autoren: Hofmann, Franz~Raue, Benjamin, Redaktion: Hofmann, Franz~Raue, Benjamin, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Digital Service Act; Digitalisation; Platforms, Fachschema: Datenschutzrecht~Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1273 Blätter, Länge: 240, Breite: 160, Höhe: 55, Gewicht: 1638, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,280,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leasing und Factoring, Fachbücher von Wolfgang GrundmannDieses Buch hilft bei der systematischen Vorbereitung auf die Abschlussprüfung zum Leasingfachwirt. Die Inhalte sind dazu übersichtlich nach Formen, Vertragsarten sowie weiteren rechtlichen und steuerlichen Aspekten gegliedert. Zur Festigung des Erlernten und zur eigenen Kontrolle dienen die Aufgaben am Ende der Kapitel. Auch für auszubildende Bankkaufleute, die sich besonders für die Finanzierungsformen Leasing und Factoring interessieren, ist dieses Buch ein idealer Leitfaden.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch ist die Einlagensicherungsgrenze in Deutschland und wie funktioniert diese im Falle einer Bankenpleite?
Die Einlagensicherungsgrenze in Deutschland beträgt 100.000 Euro pro Kunde und Bank. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu dieser Grenze durch den Einlagensicherungsfonds geschützt und erstattet. Einlagen über 100.000 Euro sind nicht automatisch geschützt und können im Insolvenzfall verloren gehen. **
-
Was besagt das Einlagenschutzgesetz und wie werden die Einlagen der Kunden im Falle einer Bankenpleite geschützt?
Das Einlagenschutzgesetz garantiert, dass Einlagen von Kunden bis zu einer bestimmten Höhe geschützt sind. Im Falle einer Bankenpleite werden die Einlagen der Kunden durch eine staatliche Einlagensicherung oder einen Einlagensicherungsfonds erstattet. Die Höhe der Einlagensicherung variiert je nach Land und beträgt in der Regel bis zu 100.000 Euro pro Kunde und Bank. **
-
Was muss ich als Leasingnehmer beachten, um meinen Leasingvertrag zu kündigen?
Um Ihren Leasingvertrag zu kündigen, müssen Sie die vereinbarte Kündigungsfrist einhalten. Zudem sollten Sie den Vertrag sorgfältig auf eventuelle Kündigungsbedingungen prüfen. Vor der Kündigung sollten Sie außerdem sicherstellen, dass alle offenen Zahlungen beglichen sind und das Fahrzeug in einem guten Zustand zurückgeben. **
-
Wie funktioniert das Einlagensicherungssystem und welche Maßnahmen gibt es, um das Vermögen der Kunden im Falle einer Bankenpleite zu schützen?
Das Einlagensicherungssystem schützt das Vermögen der Kunden, indem es im Falle einer Bankenpleite bis zu einer bestimmten Höhe pro Kunde und Bank Einlagen garantiert. Maßnahmen wie die Trennung von Kundeneinlagen und Bankvermögen sowie regelmäßige Überprüfungen der Banken sollen die Sicherheit der Einlagen gewährleisten. Im Falle einer Insolvenz kann das Einlagensicherungssystem die Auszahlung der geschützten Einlagen an die Kunden sicherstellen. **

Wie lassen sich Leasingkosten effektiv minimieren? Welche Faktoren beeinflussen die Höhe der monatlichen Leasingraten?
Leasingkosten lassen sich effektiv minimieren, indem man eine längere Vertragslaufzeit wählt, eine höhere Anzahlung leistet und den Restwert des Fahrzeugs realistisch einschätzt. Die Höhe der monatlichen Leasingraten wird hauptsächlich von Faktoren wie dem Fahrzeugwert, der Vertragslaufzeit, der jährlichen Kilometerleistung und dem Zinssatz beeinflusst. Auch der Restwert des Fahrzeugs am Ende des Leasingvertrags spielt eine wichtige Rolle bei der Festlegung der monatlichen Raten. **
Wie funktioniert das Immobilienleasing und welche Vor- und Nachteile bringt es für den Leasingnehmer mit sich?
Beim Immobilienleasing wird eine Immobilie für einen bestimmten Zeitraum gemietet, wobei der Leasingnehmer eine monatliche Miete zahlt. Nach Ablauf des Leasingvertrags kann der Leasingnehmer die Immobilie in der Regel zu einem vorher festgelegten Preis erwerben. Vorteile sind geringere Kapitalbindung und Flexibilität, Nachteile sind höhere Gesamtkosten und eingeschränkte Gestaltungsfreiheit. **
Top-Angebote
Produkte zum Begriff Bankenpleite:
-
Immobilienleasing. Theoretische Grundlagen, Umsetzung und Problemfelder bei der Bilanzierung von Immobilienleasing anhand des Vergleichs zwischen HGBImmobilienleasing. Theoretische Grundlagen, Umsetzung Und Problemfelder Bei Der Bilanzierung Von Immobilienleasing Anhand Des Vergleichs Zwischen Hgb Und Ias, Taschenbuch Von Dörthe Krüger, Grin, 978-3-638-70617-9, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leasing, Fachbücher von Markus StoffelsDie Neubearbeitung 2023 des Leasingrechts informiert über die aktuellen Entwicklungen in Rechtsprechung und Literatur, dabei unter anderem über das Kfz-Leasing. Zuletzt haben diverse deutsche Gerichte Vorabentscheidungsverfahren zum EuGH initiiert, unter anderem zur Frage, welcher Richtlinie Leasingverträge über Kraftfahrzeuge mit Kilometerabrechnung unterfallen. Oder zur Frage, ob in den Bereich der Mietwagen auch Leasingverträge mit Kilometerabrechnung fallen.99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunal-Leasing und US-Cross-Border-Leasing als alternative Finanzierungsformen kommunaler Infrastrukturinvestitionen, Taschenbuch von Kai Birkholz,Kommunal-leasing Und Us-cross-border-leasing Als Alternative Finanzierungsformen Kommunaler Infrastrukturinvestitionen, Taschenbuch Von Kai Birkholz, Grin, 978-3-8386-7706-4, Seitenanzahl: 14874,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digital Services ActDigital Services Act , Article-by-Article Commentary , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241110, Produktform: Leinen, Titel der Reihe: Beck international##, Autoren: Hofmann, Franz~Raue, Benjamin, Redaktion: Hofmann, Franz~Raue, Benjamin, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Digital Service Act; Digitalisation; Platforms, Fachschema: Datenschutzrecht~Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1273 Blätter, Länge: 240, Breite: 160, Höhe: 55, Gewicht: 1638, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,280,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aktien bei bankenpleite sicher?
Sind Aktien bei bankenpleite sicher? Im Falle einer Bankenpleite sind Aktien nicht unbedingt sicher, da sie als Eigenkapital der Bank betrachtet werden und im Insolvenzfall verloren gehen können. Andererseits sind Aktien rechtlich gesehen Sondervermögen und sollten daher im Falle einer Bankenpleite nicht in die Insolvenzmasse einfließen. Dennoch gibt es keine absolute Garantie, dass Aktien bei einer Bankenpleite geschützt sind. Anleger sollten daher diversifizieren und auch andere Anlageformen in Betracht ziehen, um ihr Risiko zu streuen. Es ist ratsam, sich vorab über die Einlagensicherungssysteme und -grenzen zu informieren, um im Ernstfall vorbereitet zu sein. **
-
Wie funktioniert die Einlagensicherung und wie werden Einlagen der Kunden im Falle einer Bankenpleite geschützt?
Die Einlagensicherung schützt die Einlagen der Kunden vor Verlust im Falle einer Bankenpleite, indem sie eine bestimmte Summe pro Kunde garantiert. Diese Summe variiert je nach Land und beträgt in der EU in der Regel bis zu 100.000 Euro pro Kunde. Im Falle einer Bankenpleite wird die Einlagensicherung aktiviert und die geschützten Einlagen der Kunden werden zurückerstattet. **
-
Wie hoch ist die Einlagensicherungsgrenze in Deutschland und wie funktioniert diese im Falle einer Bankenpleite?
Die Einlagensicherungsgrenze in Deutschland beträgt 100.000 Euro pro Kunde und Bank. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu dieser Grenze durch den Einlagensicherungsfonds geschützt und erstattet. Einlagen über 100.000 Euro sind nicht automatisch geschützt und können im Insolvenzfall verloren gehen. **
-
Was besagt das Einlagenschutzgesetz und wie werden die Einlagen der Kunden im Falle einer Bankenpleite geschützt?
Das Einlagenschutzgesetz garantiert, dass Einlagen von Kunden bis zu einer bestimmten Höhe geschützt sind. Im Falle einer Bankenpleite werden die Einlagen der Kunden durch eine staatliche Einlagensicherung oder einen Einlagensicherungsfonds erstattet. Die Höhe der Einlagensicherung variiert je nach Land und beträgt in der Regel bis zu 100.000 Euro pro Kunde und Bank. **
Ähnliche Suchbegriffe für Bankenpleite
-
Leasing und Factoring, Fachbücher von Wolfgang GrundmannDieses Buch hilft bei der systematischen Vorbereitung auf die Abschlussprüfung zum Leasingfachwirt. Die Inhalte sind dazu übersichtlich nach Formen, Vertragsarten sowie weiteren rechtlichen und steuerlichen Aspekten gegliedert. Zur Festigung des Erlernten und zur eigenen Kontrolle dienen die Aufgaben am Ende der Kapitel. Auch für auszubildende Bankkaufleute, die sich besonders für die Finanzierungsformen Leasing und Factoring interessieren, ist dieses Buch ein idealer Leitfaden.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
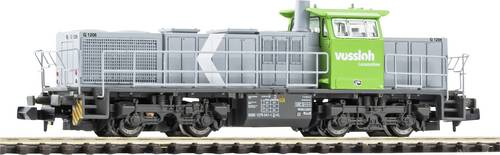
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.161,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was muss ich als Leasingnehmer beachten, um meinen Leasingvertrag zu kündigen?
Um Ihren Leasingvertrag zu kündigen, müssen Sie die vereinbarte Kündigungsfrist einhalten. Zudem sollten Sie den Vertrag sorgfältig auf eventuelle Kündigungsbedingungen prüfen. Vor der Kündigung sollten Sie außerdem sicherstellen, dass alle offenen Zahlungen beglichen sind und das Fahrzeug in einem guten Zustand zurückgeben. **
-
Wie funktioniert das Einlagensicherungssystem und welche Maßnahmen gibt es, um das Vermögen der Kunden im Falle einer Bankenpleite zu schützen?
Das Einlagensicherungssystem schützt das Vermögen der Kunden, indem es im Falle einer Bankenpleite bis zu einer bestimmten Höhe pro Kunde und Bank Einlagen garantiert. Maßnahmen wie die Trennung von Kundeneinlagen und Bankvermögen sowie regelmäßige Überprüfungen der Banken sollen die Sicherheit der Einlagen gewährleisten. Im Falle einer Insolvenz kann das Einlagensicherungssystem die Auszahlung der geschützten Einlagen an die Kunden sicherstellen. **
-
Wie lassen sich Leasingkosten effektiv minimieren? Welche Faktoren beeinflussen die Höhe der monatlichen Leasingraten?
Leasingkosten lassen sich effektiv minimieren, indem man eine längere Vertragslaufzeit wählt, eine höhere Anzahlung leistet und den Restwert des Fahrzeugs realistisch einschätzt. Die Höhe der monatlichen Leasingraten wird hauptsächlich von Faktoren wie dem Fahrzeugwert, der Vertragslaufzeit, der jährlichen Kilometerleistung und dem Zinssatz beeinflusst. Auch der Restwert des Fahrzeugs am Ende des Leasingvertrags spielt eine wichtige Rolle bei der Festlegung der monatlichen Raten. **
-
Wie funktioniert das Immobilienleasing und welche Vor- und Nachteile bringt es für den Leasingnehmer mit sich?
Beim Immobilienleasing wird eine Immobilie für einen bestimmten Zeitraum gemietet, wobei der Leasingnehmer eine monatliche Miete zahlt. Nach Ablauf des Leasingvertrags kann der Leasingnehmer die Immobilie in der Regel zu einem vorher festgelegten Preis erwerben. Vorteile sind geringere Kapitalbindung und Flexibilität, Nachteile sind höhere Gesamtkosten und eingeschränkte Gestaltungsfreiheit. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.